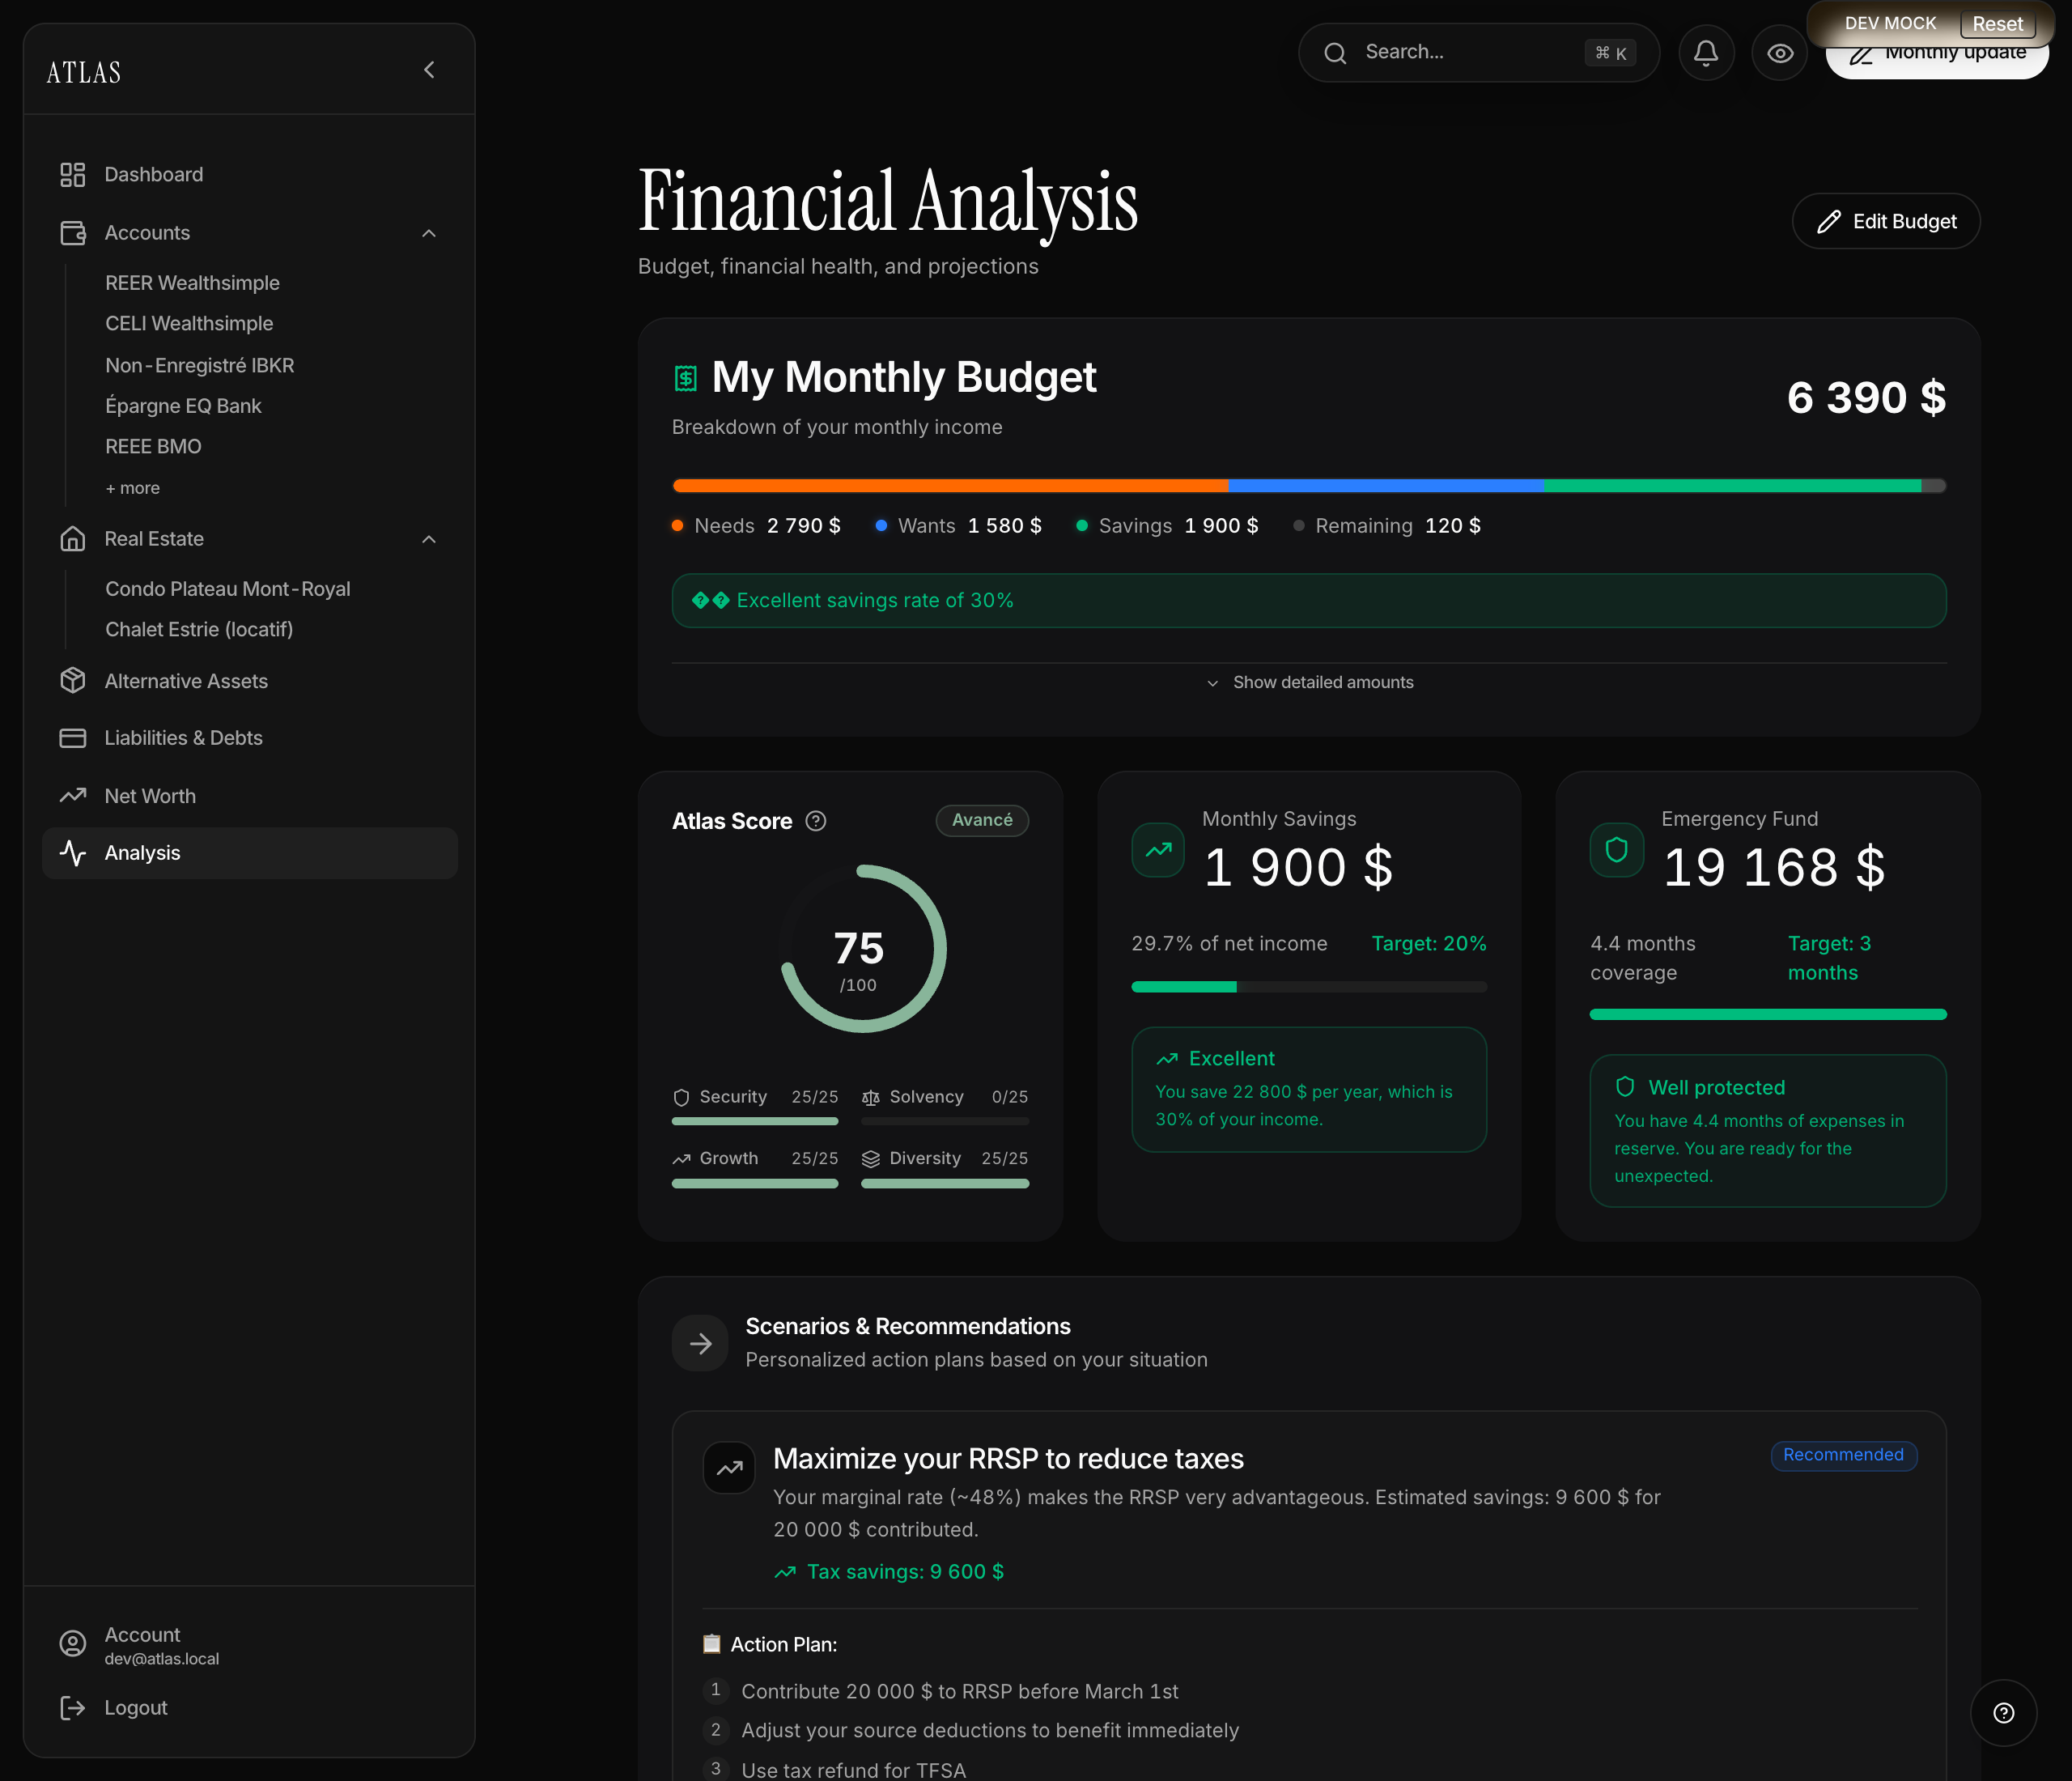
Mon budget réunit votre budget mensuel, l'Atlas Score, les scénarios recommandés et vos projections de retraite. C'est l'écran qui répond à « suis-je sur la bonne voie ? ».
Saisir mon budget
À la première ouverture, un assistant en 4 étapes — le bouton Modifier le budget, en haut à droite, y ramène ensuite.
- Revenus — voir ci-dessous.
- Dépenses fixes mensuelles — loyer ou hypothèque, services publics, épicerie, transport, assurances, abonnements.
- Dépenses variables mensuelles — restaurants, loisirs, magasinage, autres.
- Épargne mensuelle — épargne générale, cotisations CELI, cotisations REER.
Le revenu, sans calcul mental
La première étape demande comment vous êtes payé, pas combien vous faites par mois. C'est délibéré : la paie aux deux semaines est la cadence la plus répandue au Québec, et 26 paies par année ne se rangent pas en mois entiers. Multiplier sa paie par deux — le réflexe — sous-estime le revenu de 8 %, et cet écart se propage ensuite dans le taux d'épargne et dans l'Atlas Score.
Deux façons de répondre, au choix :
- Par paie — la fréquence, puis le montant net par paie, c'est-à-dire ce qui est déposé dans votre compte. Le plus simple est d'ouvrir votre appli bancaire et de lire votre dernier dépôt. Atlas affiche aussitôt le revenu mensuel qu'il en tire, avec l'opération :
1 450 $ × 26 paies ÷ 12 mois. - Un montant mensuel — si vous êtes payé une fois par mois, ou si vous connaissez déjà votre total.
Basculer d'un mode à l'autre ne perd rien : le montant est traduit dans la nouvelle unité. Et votre cadence est conservée — revenir après une augmentation vous présente votre paie à corriger, pas un total à recalculer.
Deux champs facultatifs complètent l'étape :
- Autres revenus mensuels — allocations familiales, revenu locatif, pension, RRQ, revenu du conjoint. Ils comptent dans le budget au même titre que la paie, et donc dans le taux d'épargne et dans l'Atlas Score.
- Salaire annuel brut — il n'entre pas dans le budget. Il sert aux projections de retraite et à votre capacité d'emprunt. Si votre revenu net annualisé le dépasse, Atlas vous le signale : l'un des deux chiffres est à revoir.
L'Atlas Score
Un score sur 100 points, somme de 4 piliers à 25 points :
- Sécurité — votre fonds d'urgence. 25 points dès 3 mois de dépenses couvertes, puis dégradation jusqu'à 0 sous un mois de coussin.
- Solvabilité — votre ratio d'endettement, passifs sur actifs. 25 points sous 30 %, 22 jusqu'à 60 %, 18 jusqu'à 80 %, 10 au-delà. Une pénalité s'ajoute si vous portez des « mauvaises dettes » — cartes de crédit, prêts personnels — proportionnelle à leur poids face à votre revenu.
- Croissance — votre taux d'épargne. 25 points à partir de 20 % du revenu mensuel total — paie et autres revenus —, 22 à 15 %, 18 à 10 %, 10 à 5 %.
- Diversification — combien de familles d'actifs vous combinez parmi liquidités, immobilier et marchés. 25 points pour les trois, 20 pour deux, 15 pour les seuls marchés, 10 pour du cash ou de l'immobilier seul.
Tant que le budget n'est pas renseigné, le score tourne en mode estimation : Sécurité et Croissance sont évaluées sur vos seuls actifs et plafonnées, et un « zéro dette » qu'aucune saisie ne corrobore plafonne la Solvabilité. C'est voulu : un score élevé se gagne avec de vraies données, pas avec des cases vides. La carte liste d'ailleurs les prochaines actions et les points qu'elles peuvent débloquer — compléter le budget est presque toujours la première.
Le total porte une étiquette : Expert (85 et plus), Avancé (70), Solide (50), En progrès (30), Débutant en dessous.
Taux d'épargne et fonds d'urgence
Deux indicateurs à côté du score :
- Épargne mensuelle — (épargne + CELI + REER) sur le revenu mensuel total. Cible : 20 %.
- Fonds d'urgence — actifs liquides sur dépenses mensuelles. Cible : 3 mois, portée à 6 mois si vous portez beaucoup de dette.
Scénarios & recommandations
La section est générée depuis votre profil : ce n'est pas un éditeur de scénarios, mais une lecture de vos leviers les plus rentables, présentés comme des plans d'action.
- Fonds d'urgence à reconstituer — Atlas chiffre le manque et propose un rythme mensuel.
- REER ou CELI — à partir de votre revenu, de votre âge et de vos cotisations, Atlas applique les barèmes fiscaux du fédéral et de votre province pour dire lequel prime dans votre cas.
- Remboursement hypothécaire accéléré — quand le taux de votre hypothèque bat le rendement attendu de l'épargne.
Chaque scénario propose Creuser avec Atlas, qui ouvre le copilote sur ce sujet précis, en connaissant déjà vos chiffres.
Les recommandations sont basées sur des règles, pas sur un modèle statistique : stables, prévisibles, explicables. Leur qualité dépend en revanche de ce que vous avez rempli dans Configurer ma situation.
Projections de retraite
Avec votre date de naissance et votre âge de retraite visé, Atlas trace la courbe de votre valeur nette jusqu'à la retraite, à partir du solde actuel et de votre épargne mensuelle. La projection applique un rendement annuel unique, réglable dans votre profil, capitalisé mensuellement.
En bout de courbe, Atlas estime votre revenu mensuel de retraite avec la règle des 4 %.