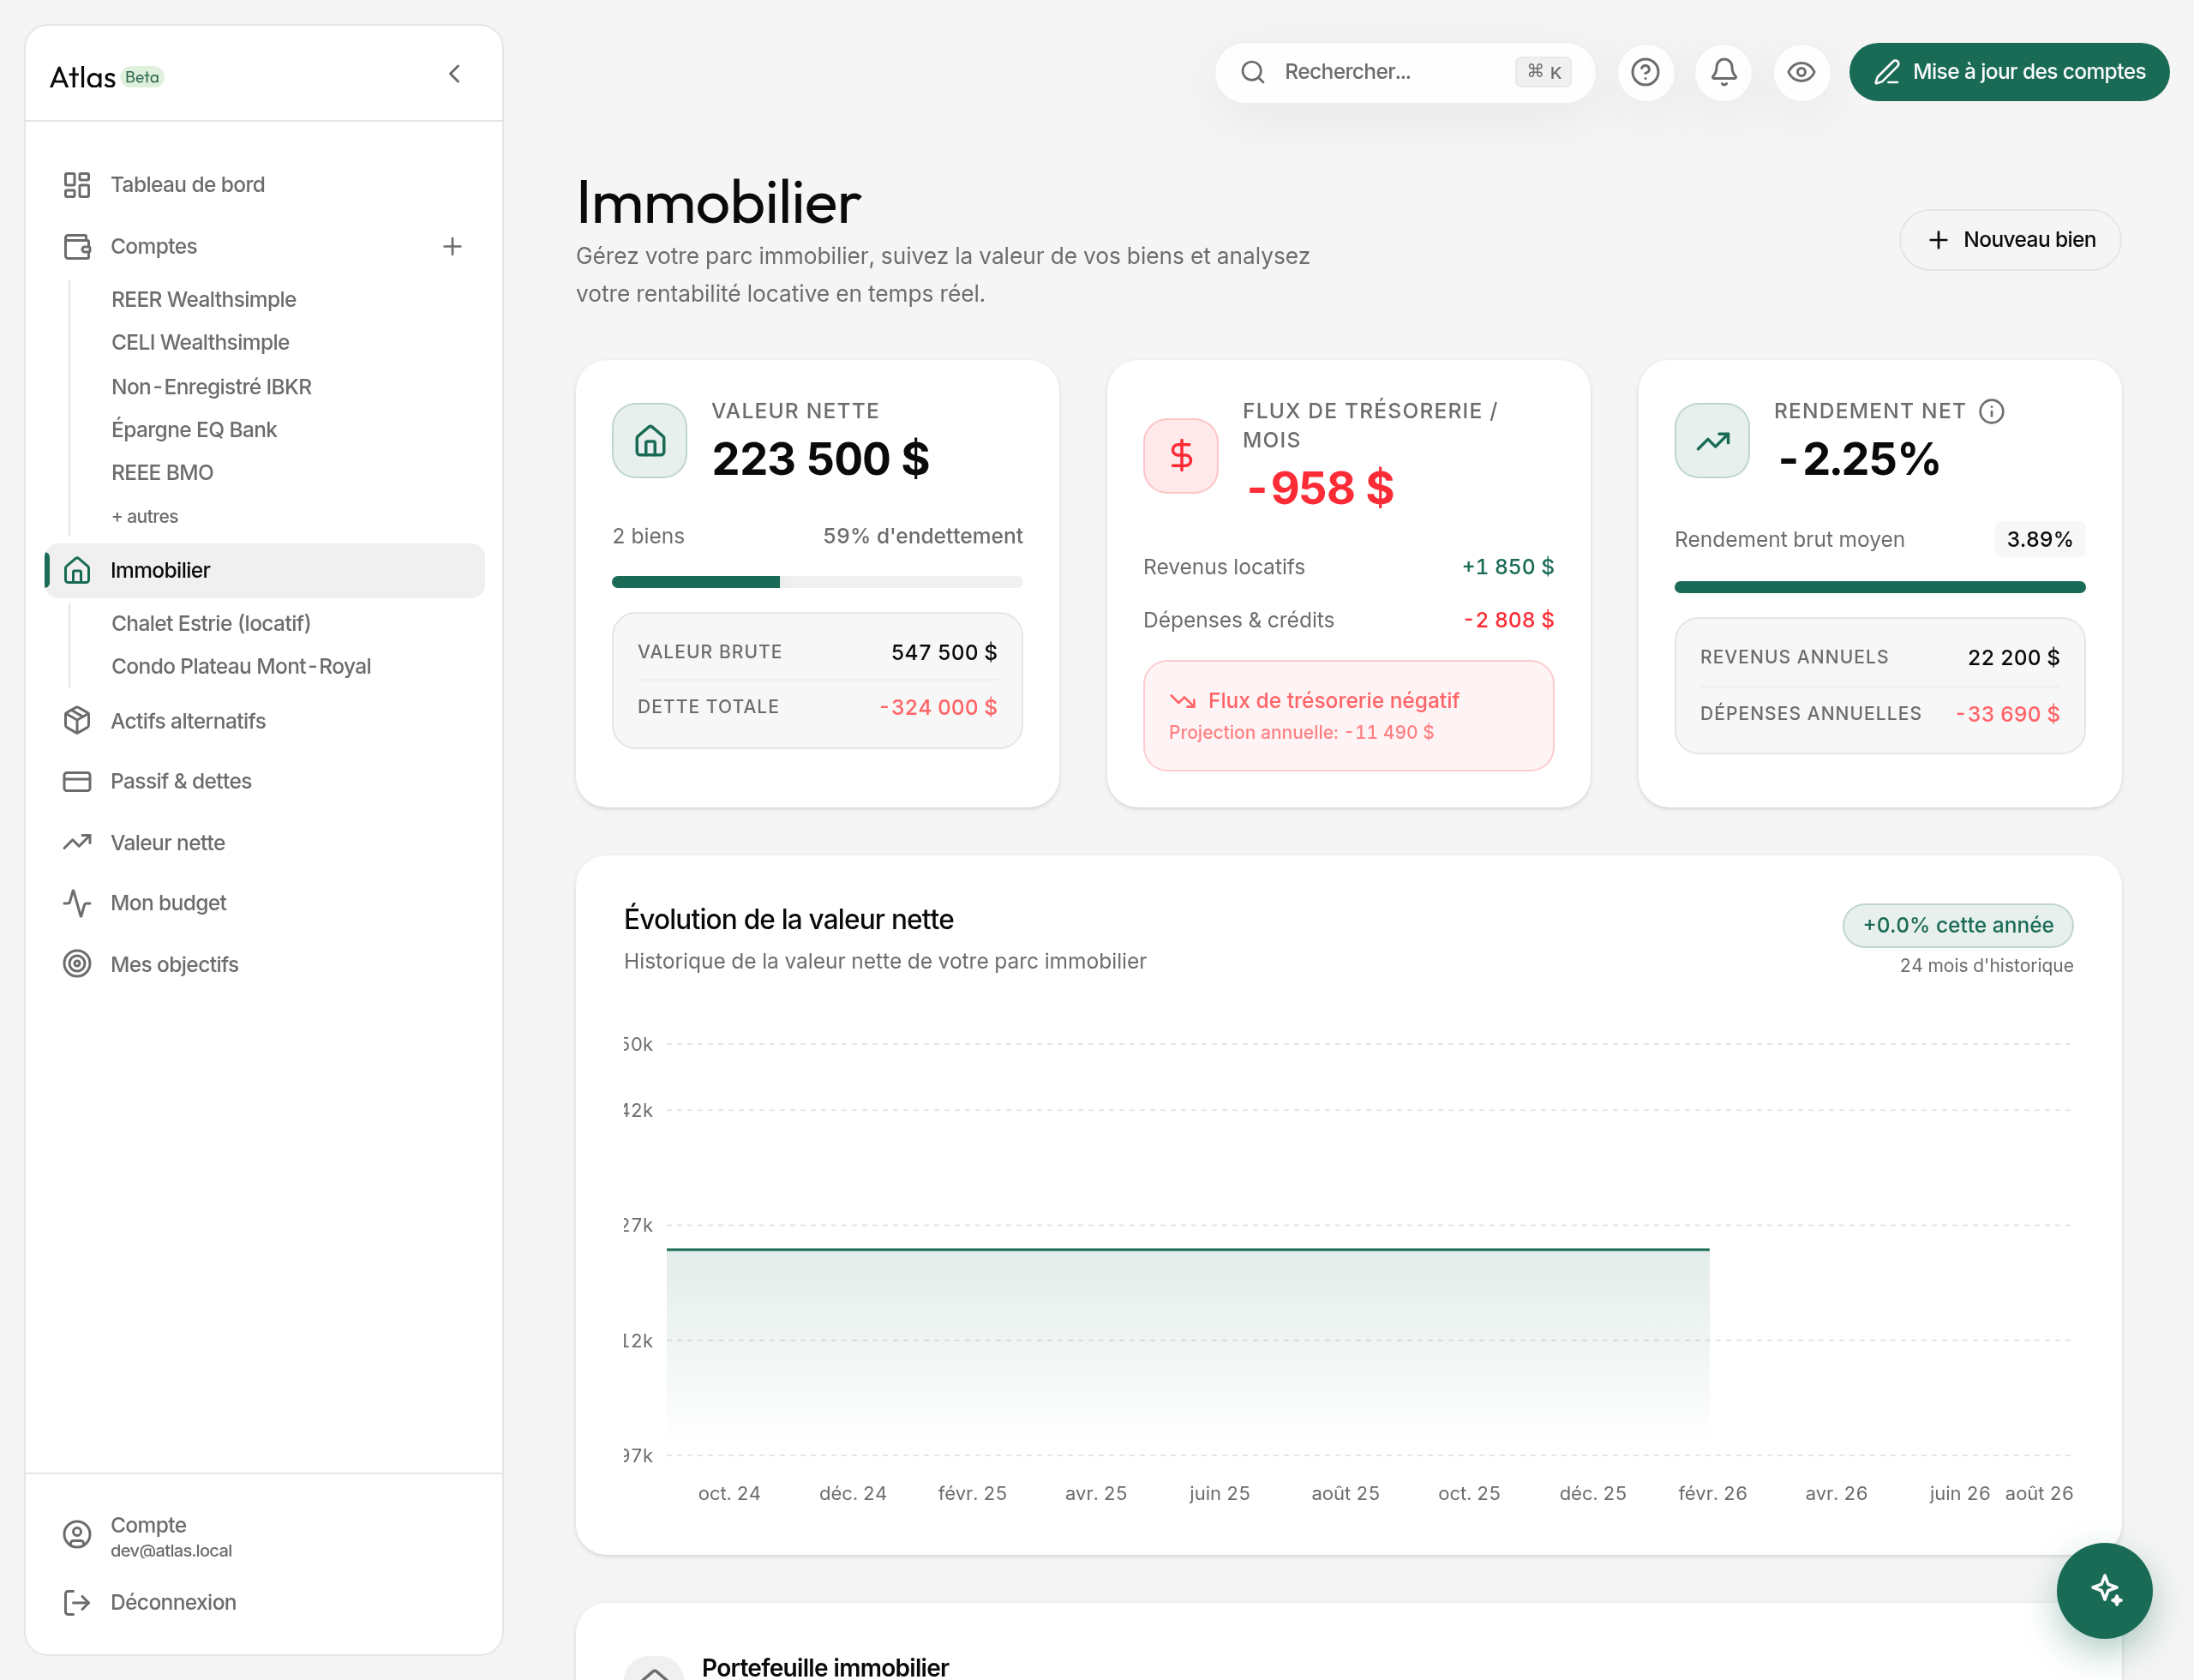
Atlas suit chacun de vos biens immobiliers avec son hypothèque, ses frais, ses loyers et son évolution. Le tout consolidé dans des indicateurs dédiés : valeur nette, flux de trésorerie, rendement.
Ajouter un bien
Ouvrez Immobilier dans la barre latérale, puis Nouveau Bien. Le formulaire tient en 3 étapes.
-
Informations de base
- Type de bien parmi 9 : Résidence principale, Résidence secondaire, Immeuble locatif, Condo, Duplex/Triplex, Chalet, Terrain, Commercial, Autre.
- Nom (obligatoire), adresse (optionnelle), valeur du bien (obligatoire), date d'acquisition (optionnelle).
- Copropriétaires : de 1 à 4. Au-delà d'un seul, Atlas demande la part de chacun et vérifie que la somme fait 100 %.
-
Finances — tous optionnels, laissez à 0 ce qui ne s'applique pas : apport initial, taxes annuelles, frais de copropriété mensuels, autres frais mensuels, loyer perçu.
- Vous habitez ce bien — l'interrupteur qui décide de tout ce que la fiche affiche ensuite (voir plus bas). Pré-rempli d'après le type, et modifiable : un duplex dont vous occupez un logement coche cette case et porte un loyer.
- Évolution annuelle attendue — de combien les prix montent chaque année dans votre secteur. Sert uniquement à la projection.
-
Hypothèque — s'il y en a une : solde, taux, versement.
Ce que la fiche affiche dépend de l'usage du bien
Un rendement n'a de sens que sur un placement. Atlas classe donc chaque bien dans une des 3 lectures, à partir de deux réponses — vous l'habitez et il rapporte un loyer :
| Vous l'habitez | Loyer perçu | Lecture | Ce qui s'affiche |
|---|---|---|---|
| Oui | Non | Personnel | Coût de possession, en couleurs neutres |
| Oui | Oui | Habité + loué | Coût net après loyers, et la part de vos dépenses qu'ils couvrent |
| Non | Oui (ou immeuble locatif) | Locatif | Flux de trésorerie et rendements |
Sur un bien que vous habitez, Atlas n'affiche aucun rendement. Ce n'est pas un oubli : le coût d'un toit n'est pas un mauvais placement, et sur un duplex dont vous occupez un logement le loyer ne vient que d'une partie de l'immeuble alors que la valeur et l'hypothèque portent sur la totalité — le rendement en sortirait négatif sans rien décrire de réel.
Pour la même raison, la carte Rendement net de la page Immobilier ne fait la moyenne que de vos biens locatifs, et le nombre de biens couverts est affiché sous le pourcentage.
Les indicateurs
La fiche d'un bien détaille :
- Valeur brute — la valeur déclarée aujourd'hui.
- Dette totale — le solde de l'hypothèque, en entier, pas votre part.
- Coût de possession (bien personnel) = versement + copropriété + taxes mensualisées + gestion. C'est une dépense, jamais présentée comme une perte.
- Flux de trésorerie mensuel (bien locatif) = loyer − ces mêmes dépenses. En rouge s'il est négatif — là, c'est bien un signal.
- Rendement net (bien locatif) = flux de trésorerie annuel / valeur du bien. Au-delà de 5 %, le locatif est solide.
- Rendement brut (bien locatif) = (loyer × 12) / valeur du bien. Utile pour comparer deux biens avant d'entrer dans les frais.
La fiche découpe aussi la performance ligne par ligne — revenus s'il y en a, frais d'opération, service de la dette, résultat — et estime le partage capital / intérêts de votre versement.
Suivre la valeur dans le temps
Depuis la fiche, Mettre à jour la valeur vous laisse saisir la nouvelle valeur estimée, le nouveau solde d'hypothèque, et une date. Atlas en déduit la valeur nette et la reporte dans l'historique.
Projeter la valeur
Renseignez l'évolution annuelle attendue de votre secteur et la fiche gagne une carte Projection de valeur : valeur du bien, solde d'hypothèque et valeur nette à 5, 10 ou 25 ans.
Les deux moitiés du calcul ne sont pas de même nature, et la carte le dit. La dette est calculée exactement — chaque versement retire sa part de capital, à votre cadence réelle et en composition semestrielle. La valeur marchande, elle, applique simplement le taux que vous avez saisi : c'est votre hypothèse sur votre marché, pas une prévision d'Atlas, qui n'a aucune source de prix immobiliers. Sans taux saisi, rien n'est projeté.
Cette hypothèse sert aussi à Mettre à jour la valeur : quand plus d'un mois s'est écoulé depuis votre dernière estimation, un raccourci propose la valeur qui en découle, arrondie au dollar. À corriger librement — c'est une amorce de saisie, pas une évaluation.
L'hypothèque apparaît dans vos dettes
Toute hypothèque saisie sur un bien est répliquée dans Mes dettes et crédits avec un badge « Liée ». Elle compte dans l'optimiseur de remboursement mais n'est pas modifiable depuis cette page — un bouton vous ramène à la fiche du bien, qui reste la source.